Domain vlgi.de kaufen?
Wir ziehen mit dem Projekt
vlgi.de um.
Sind Sie am Kauf der Domain
vlgi.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vlgi.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Wann ist 13b?
"Wann ist 13b?" ist eine Frage, die auf den ersten Blick keinen klaren Sinn ergibt. Es könnte sich um eine Referenz zu einem spezifischen Zeitpunkt, einem Ereignis oder einem Code handeln. Ohne weitere Kontextinformationen ist es schwierig, eine genaue Antwort zu geben. Möglicherweise handelt es sich um eine interne Bezeichnung oder eine geheime Anspielung, die nur Eingeweihten bekannt ist. Es wäre hilfreich, mehr Informationen zu haben, um die Frage genauer zu klären und eine passende Antwort zu finden. **

Ähnliche Suchbegriffe für RECAMBO-13B---e
Top-Angebote
Produkte zum Begriff RECAMBO-13B---e:
-
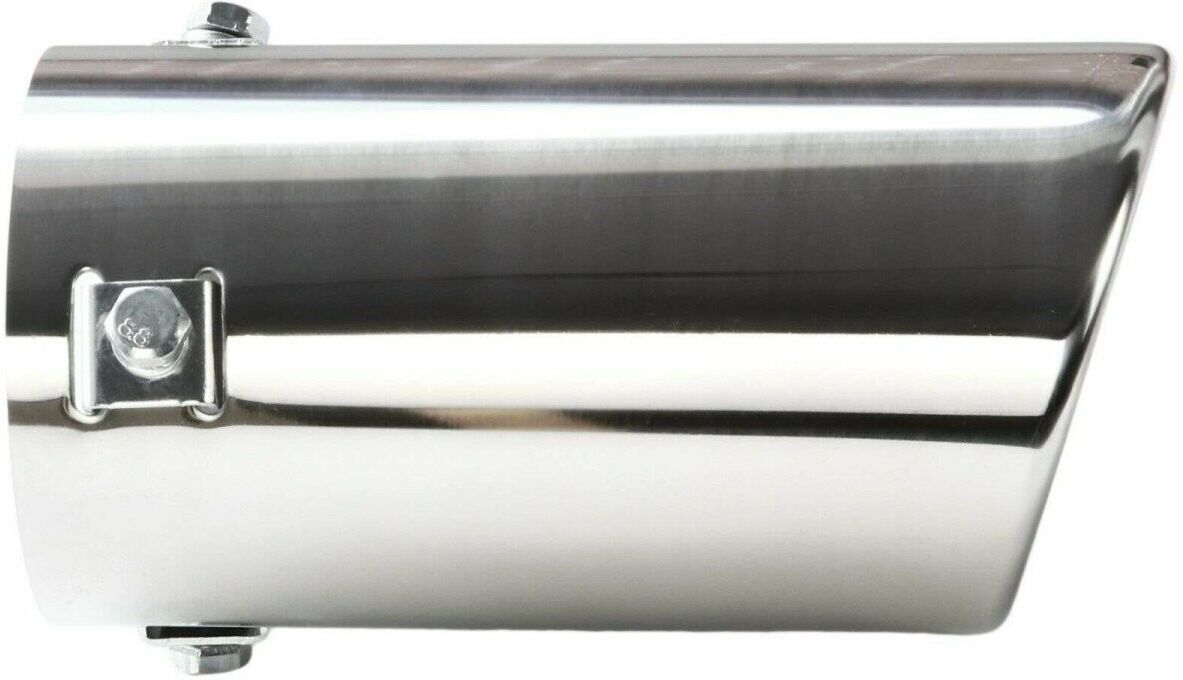
RECAMBO APU-11 AuspuffblendeMaterial: Edelstahl; chem. Eigenschaft: korrosionsbeständig; Einbauposition: hinten; Oberfläche: poliert, verchromt; Länge [mm]: 150; Breite [mm]: 133; Höhe mm: 65; für Rohrdurchmesser [mm]: 30-50; Menge: 1; Mengeneinheit: Stück; Universal: Ja21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitalisierung und regionale Autonomie | Digitalizzazione e autonomia regionaleDigitalisierung und regionale Autonomie | Digitalizzazione e autonomia regionale , Die digitale Transformation schreitet weltweit mit wachsender Geschwindigkeit voran und hat alle Lebensbereiche der Bürger:innen längst erfasst. Welchen Einfluss hat dies auf die Gesetzgebungs- und Verwaltungskompetenzen von Bundesländern oder Regionen? Eine der brennendsten Fragen lautet, ob in Staaten mit föderalen oder regionalen Strukturen zwangsläufig eine Zentralisierung von Kompetenzen stattfindet. Können autonome Handlungsspielräume der Gliedstaaten behauptet werden oder tritt zwangsläufig eine Zentralisierung der Zuständigkeit ein? Neben einer allgemeinen rechtlichen Einordnung des digitalen Wandels und seiner Herausforderungen zeigen die Fallbeispiele Italien, Autonome Provinz Trient, Autonome Provinz Bozen-Südtirol, Österreich, das Bundesland Tirol, Deutschland und Estland interessante Instrumente und Methoden, um die Autonomie im Rahmen des globalen Digitalisierungsprozesses zu erhalten, anzupassen und weiter auszubauen. Mit Beiträgen von Elia Aureli | Peter Bußjäger | Cristina Frankel-Haeberle | Esther Happacher | Matthias C. Kettemann | Eric Longo | Barbara Marchetti | Christoph Müller | Walter Obwexer | Francesco Palermo | Sara Parolari | Philipp Rossi | Giancarlo Ruscitti | Mathias Stuflesser | Carolin Zwilling , Vergaser > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250601, Titel der Reihe: Grenz-Räume#6#, Redaktion: Happacher, Esther~Zwilling, Carolin~Bußjäger, Peter~Obwexer, Walter~Parolari, Sara, Seitenzahl/Blattzahl: 308, Keyword: Amministrazione regionale; Artificial intelligence; Autonomia regionale; DigiImpact; Euregio Tirol-Südtirol-Trentino; Intelligenza artificiale; KI-Gesetzgebung; Künstliche Intelligenz; Legislazione sull'IA; Regional autonomy; Südtirol; cambiamento digitale; digital change; digitaler Wandel; regionale Verwaltung, Fachschema: Digital / Digitalisierung (Politik, Wirtschaft, Gesellschaft)~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung, Fachkategorie: Politische Strukturen und Prozesse, Warengruppe: HC/Politikwissenschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 308 Blätter, Länge: 227, Breite: 153, Höhe: 17, Gewicht: 445, Produktform: Kartoniert,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was fällt unter 13b?
Was fällt unter 13b? Unter § 13b Einkommensteuergesetz (EStG) fallen Einkünfte aus der Vermietung und Verpachtung von Grundstücken, Gebäuden, Wohnungen und Gewerberäumen. Dabei handelt es sich um Einkünfte aus der Vermietung von unbeweglichem Vermögen, die nicht zu den Einkünften aus Gewerbebetrieb zählen. Zu den Einkünften zählen beispielsweise Mieteinnahmen, Pachteinnahmen und Erbbauzinsen. Diese Einkünfte müssen in der Einkommensteuererklärung angegeben und versteuert werden. **
-
Wann greift der 13b?
Der § 13b des Einkommensteuergesetzes greift, wenn eine vermietete Immobilie im Privatvermögen des Vermieters liegt und dieser die Einkünfte aus Vermietung und Verpachtung durch bestimmte Maßnahmen steigern möchte. Dazu zählen beispielsweise energetische Sanierungsmaßnahmen oder der Umbau zu barrierefreiem Wohnraum. Durch diese Maßnahmen kann der Vermieter eine erhöhte Abschreibung in Anspruch nehmen und somit seine Steuerlast reduzieren. Der § 13b ist also ein Instrument, um Investitionen in den Wohnungsbestand zu fördern und gleichzeitig die steuerliche Belastung zu verringern. Es ist wichtig, die Voraussetzungen und Regelungen des § 13b genau zu beachten, um von den steuerlichen Vorteilen profitieren zu können. **
-
Wer bekommt Freistellungsbescheinigung 13b?
Die Freistellungsbescheinigung nach § 13b UStG wird in der Regel von Unternehmen beantragt, die Bauleistungen erbringen oder in Anspruch nehmen. Dazu gehören beispielsweise Bauunternehmen, Handwerksbetriebe, aber auch Bauherren und Bauträger. Die Freistellungsbescheinigung dient dazu, dass der Leistungsempfänger keine Umsatzsteuer als Bauabzugssteuer einbehalten muss, wenn bestimmte Voraussetzungen erfüllt sind. Somit profitieren vor allem Unternehmen der Baubranche von der Freistellungsbescheinigung nach § 13b UStG. **
-
Wann 13b bei Bauleistungen?
Die Regelung nach § 13b UStG betrifft die Steuerschuldnerschaft bei Bauleistungen. Sie besagt, dass der Leistungsempfänger die Umsatzsteuer schuldet, wenn er selbst ein Unternehmer ist und die Bauleistung für sein Unternehmen bezieht. Diese Regelung dient dazu, Umsatzsteuerbetrug im Baugewerbe zu verhindern. Sie gilt für Bauleistungen, die im Inland erbracht werden und unter den Anwendungsbereich des § 13b UStG fallen. Es ist wichtig, die Voraussetzungen für die Anwendung dieser Regelung genau zu prüfen, um mögliche Haftungsrisiken zu vermeiden. **


Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
Wer bekommt 13b Bescheinigung?
Die 13b-Bescheinigung wird in Deutschland an Vermieter oder Eigentümer von Wohnungen ausgestellt, die an anerkannte Flüchtlinge oder Asylberechtigte vermietet werden. Diese Bescheinigung ermöglicht es den Vermietern, bestimmte steuerliche Vorteile in Anspruch zu nehmen, wie zum Beispiel die Möglichkeit, erhöhte Abschreibungen geltend zu machen. Um die Bescheinigung zu erhalten, müssen die Vermieter nachweisen, dass sie ihre Wohnung an anerkannte Flüchtlinge oder Asylberechtigte vermieten und die entsprechenden Voraussetzungen erfüllen. **
Top-Angebote
Produkte zum Begriff RECAMBO-13B---e:
-
RECAMBO APU-07 AuspuffblendeMaterial: Edelstahl; chem. Eigenschaft: korrosionsbeständig; Einbauposition: hinten; Oberfläche: poliert, verchromt; Länge [mm]: 145; Breite [mm]: 76; für Rohrdurchmesser [mm]: 45-64; Menge: 1; Mengeneinheit: Stück12,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RECAMBO APU-11 AuspuffblendeMaterial: Edelstahl; chem. Eigenschaft: korrosionsbeständig; Einbauposition: hinten; Oberfläche: poliert, verchromt; Länge [mm]: 150; Breite [mm]: 133; Höhe mm: 65; für Rohrdurchmesser [mm]: 30-50; Menge: 1; Mengeneinheit: Stück; Universal: Ja21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitalisierung und regionale Autonomie | Digitalizzazione e autonomia regionaleDigitalisierung und regionale Autonomie | Digitalizzazione e autonomia regionale , Die digitale Transformation schreitet weltweit mit wachsender Geschwindigkeit voran und hat alle Lebensbereiche der Bürger:innen längst erfasst. Welchen Einfluss hat dies auf die Gesetzgebungs- und Verwaltungskompetenzen von Bundesländern oder Regionen? Eine der brennendsten Fragen lautet, ob in Staaten mit föderalen oder regionalen Strukturen zwangsläufig eine Zentralisierung von Kompetenzen stattfindet. Können autonome Handlungsspielräume der Gliedstaaten behauptet werden oder tritt zwangsläufig eine Zentralisierung der Zuständigkeit ein? Neben einer allgemeinen rechtlichen Einordnung des digitalen Wandels und seiner Herausforderungen zeigen die Fallbeispiele Italien, Autonome Provinz Trient, Autonome Provinz Bozen-Südtirol, Österreich, das Bundesland Tirol, Deutschland und Estland interessante Instrumente und Methoden, um die Autonomie im Rahmen des globalen Digitalisierungsprozesses zu erhalten, anzupassen und weiter auszubauen. Mit Beiträgen von Elia Aureli | Peter Bußjäger | Cristina Frankel-Haeberle | Esther Happacher | Matthias C. Kettemann | Eric Longo | Barbara Marchetti | Christoph Müller | Walter Obwexer | Francesco Palermo | Sara Parolari | Philipp Rossi | Giancarlo Ruscitti | Mathias Stuflesser | Carolin Zwilling , Vergaser > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250601, Titel der Reihe: Grenz-Räume#6#, Redaktion: Happacher, Esther~Zwilling, Carolin~Bußjäger, Peter~Obwexer, Walter~Parolari, Sara, Seitenzahl/Blattzahl: 308, Keyword: Amministrazione regionale; Artificial intelligence; Autonomia regionale; DigiImpact; Euregio Tirol-Südtirol-Trentino; Intelligenza artificiale; KI-Gesetzgebung; Künstliche Intelligenz; Legislazione sull'IA; Regional autonomy; Südtirol; cambiamento digitale; digital change; digitaler Wandel; regionale Verwaltung, Fachschema: Digital / Digitalisierung (Politik, Wirtschaft, Gesellschaft)~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung, Fachkategorie: Politische Strukturen und Prozesse, Warengruppe: HC/Politikwissenschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 308 Blätter, Länge: 227, Breite: 153, Höhe: 17, Gewicht: 445, Produktform: Kartoniert,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Wann ist 13b?
"Wann ist 13b?" ist eine Frage, die auf den ersten Blick keinen klaren Sinn ergibt. Es könnte sich um eine Referenz zu einem spezifischen Zeitpunkt, einem Ereignis oder einem Code handeln. Ohne weitere Kontextinformationen ist es schwierig, eine genaue Antwort zu geben. Möglicherweise handelt es sich um eine interne Bezeichnung oder eine geheime Anspielung, die nur Eingeweihten bekannt ist. Es wäre hilfreich, mehr Informationen zu haben, um die Frage genauer zu klären und eine passende Antwort zu finden. **
-
Was fällt unter 13b?
Was fällt unter 13b? Unter § 13b Einkommensteuergesetz (EStG) fallen Einkünfte aus der Vermietung und Verpachtung von Grundstücken, Gebäuden, Wohnungen und Gewerberäumen. Dabei handelt es sich um Einkünfte aus der Vermietung von unbeweglichem Vermögen, die nicht zu den Einkünften aus Gewerbebetrieb zählen. Zu den Einkünften zählen beispielsweise Mieteinnahmen, Pachteinnahmen und Erbbauzinsen. Diese Einkünfte müssen in der Einkommensteuererklärung angegeben und versteuert werden. **
-
Wann greift der 13b?
Der § 13b des Einkommensteuergesetzes greift, wenn eine vermietete Immobilie im Privatvermögen des Vermieters liegt und dieser die Einkünfte aus Vermietung und Verpachtung durch bestimmte Maßnahmen steigern möchte. Dazu zählen beispielsweise energetische Sanierungsmaßnahmen oder der Umbau zu barrierefreiem Wohnraum. Durch diese Maßnahmen kann der Vermieter eine erhöhte Abschreibung in Anspruch nehmen und somit seine Steuerlast reduzieren. Der § 13b ist also ein Instrument, um Investitionen in den Wohnungsbestand zu fördern und gleichzeitig die steuerliche Belastung zu verringern. Es ist wichtig, die Voraussetzungen und Regelungen des § 13b genau zu beachten, um von den steuerlichen Vorteilen profitieren zu können. **
Ähnliche Suchbegriffe für RECAMBO-13B---e
-
Wer bekommt Freistellungsbescheinigung 13b?
Die Freistellungsbescheinigung nach § 13b UStG wird in der Regel von Unternehmen beantragt, die Bauleistungen erbringen oder in Anspruch nehmen. Dazu gehören beispielsweise Bauunternehmen, Handwerksbetriebe, aber auch Bauherren und Bauträger. Die Freistellungsbescheinigung dient dazu, dass der Leistungsempfänger keine Umsatzsteuer als Bauabzugssteuer einbehalten muss, wenn bestimmte Voraussetzungen erfüllt sind. Somit profitieren vor allem Unternehmen der Baubranche von der Freistellungsbescheinigung nach § 13b UStG. **
-
Wann 13b bei Bauleistungen?
Die Regelung nach § 13b UStG betrifft die Steuerschuldnerschaft bei Bauleistungen. Sie besagt, dass der Leistungsempfänger die Umsatzsteuer schuldet, wenn er selbst ein Unternehmer ist und die Bauleistung für sein Unternehmen bezieht. Diese Regelung dient dazu, Umsatzsteuerbetrug im Baugewerbe zu verhindern. Sie gilt für Bauleistungen, die im Inland erbracht werden und unter den Anwendungsbereich des § 13b UStG fallen. Es ist wichtig, die Voraussetzungen für die Anwendung dieser Regelung genau zu prüfen, um mögliche Haftungsrisiken zu vermeiden. **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Wer bekommt 13b Bescheinigung?
Die 13b-Bescheinigung wird in Deutschland an Vermieter oder Eigentümer von Wohnungen ausgestellt, die an anerkannte Flüchtlinge oder Asylberechtigte vermietet werden. Diese Bescheinigung ermöglicht es den Vermietern, bestimmte steuerliche Vorteile in Anspruch zu nehmen, wie zum Beispiel die Möglichkeit, erhöhte Abschreibungen geltend zu machen. Um die Bescheinigung zu erhalten, müssen die Vermieter nachweisen, dass sie ihre Wohnung an anerkannte Flüchtlinge oder Asylberechtigte vermieten und die entsprechenden Voraussetzungen erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.